本文来自微信公众号“半导体行业观察”。
TechInsights在日前发布了《2027年展望报告》,重点阐述了将在未来一年塑造半导体市场的五大趋势。该报告分析了不断变化的存储器市场和日益严峻的先进封装技术挑战、人工智能对整个行业影响的不断扩大、解决半导体制造排放问题的压力日益增加,以及成本上涨对消费电子产品的影响。
报告指出,继半导体行业在2026年实现爆炸式增长之后,存储器将成为该行业在2027年面临的最大制约因素。TechInsights预测,存储器收入将超过1.6万亿美元,推动整个半导体市场规模超过2.6万亿美元。该公司预计,到2027年,存储器收入将占半导体行业总收入的62%,而历史平均水平约为25%。
TechInsights执行洞察总监David MacQueen表示:“我们以前也遇到过内存短缺,但人工智能正在改变我们面临的局面。内存正在成为整个半导体行业的制约因素。到2027年,企业不仅要考虑开发什么技术,还要考虑实际能获得什么样的内存。这将影响到芯片架构、制造投资,乃至最终哪些消费产品能够上市等方方面面。”
人工智能基础设施正在消耗现有的高带宽内存(HBM)供应,2027年的大部分产能已被预订一空。这导致其他内存类别的投资和产能被挤占,造成供应短缺,进而影响产品设计、芯片架构、制造投资和终端市场增长。TechInsights预计,消费电子、汽车和工业企业将面临最大的冲击,因为它们需要与拥有更强购买力的超大规模数据中心争夺供应。
TechInsights指出,包括存储器在内,2027年半导体市场将受到五大关键趋势的影响:
1、内存周期正迈向更高阶段:持续的人工智能需求、有序的供应以及日益战略化的客户关系正在改变传统的内存周期。HBM的供应已排至2027年,而TechInsights预计,随着人工智能推动固态硬盘(SSD)存储需求的快速增长,NAND将成为下一个内存瓶颈。
2、瓶颈蔓延至先进封装和成熟工艺节点:随着基于芯片组的架构不断扩展,先进封装产能将变得日益关键,而HBM芯片也将与逻辑芯片争夺封装产能。TechInsights预测,晶圆基板芯片(CoWoS)和系统级集成芯片(SoIC)的产能将以每年20-25%的速度增长,同时仍将面临强劲的需求。
3、人工智能的影响远不止于内存:人工智能和高性能计算市场将日益从训练转向推理,从而加速对定制芯片的需求。TechInsights预计,硅光子学将占人工智能光收发器收入的42%,并预测数据中心电源IC市场规模将超过45亿美元。
4、碳排放已成为硅行业的关键考量因素:TechInsights预测,随着行业增长以及先进逻辑和存储器制造需求的不断增加,半导体制造的二氧化碳当量排放量将在2027年达到创纪录的1.97亿吨。TechInsights近期收购了麻省理工学院的产品属性影响算法(PAIA)工具及其行业联盟,进一步拓展了其可持续发展服务。PAIA能够帮助科技公司衡量信息和通信技术(ICT)产品的环境足迹,其与TechInsights的整合将增强对产品生命周期和供应链可持续性的洞察。
5、注重成本的消费者可能会限制增长:内存价格上涨将推高消费电子产品的成本,并可能造成市场两极分化。高端产品可能会继续增加功能,而价格更敏感的设备则可能面临规格缩减、延期上市或取消,因为制造商需要在内存供应和成本之间取得平衡。
重塑半导体市场的五大趋势
Techinsights在最新的报告中称,2026年的故事是存储器市场的爆发式增长。存储器历来约占半导体行业收入的四分之一;到2027年,这一比例将惊人地达到62%。超过1.6万亿美元的存储器收入将推动整个半导体市场规模超过2.6万亿美元。
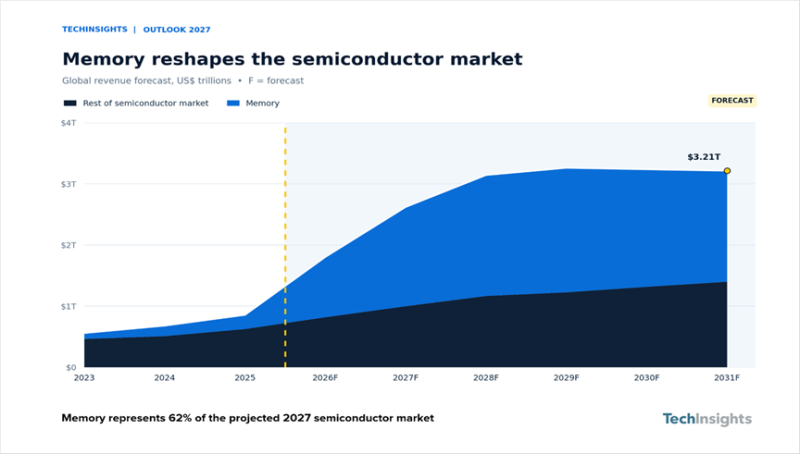
到2027年,存储器仍将是半导体行业面临的最严峻挑战。尽管存储器收入增长迅猛,但如果晶圆产能不受限制,其增长速度可能会更快。人工智能基础设施正在消耗所有HBM模块,2027年的产量已全部预订完毕。HBM的卓越回报正在从其他存储器类别中抽走资金、设备和产能。由此造成的短缺将重塑企业战略、产品设计、芯片架构、制造投资和终端市场增长。价格、稀缺性和产品组合将决定市场价值。
赢家包括具备HBM技术能力的存储器制造商、拥有最多2纳米产能的台积电,以及涉及蚀刻、沉积、工艺控制和键合等环节的设备供应商。受影响最大的则是传统DRAM和NAND的买家、没有长期产能分配的中型无晶圆厂和ASIC公司、使用传统存储器的消费电子和汽车OEM厂商,以及依赖中国市场产能的工具制造商。
存储循环提升到更高境界
内存市场已进入结构性转变的阶段。虽然内存价格周期不会消失,但人工智能需求的持续增长、供应纪律的加强以及日益战略化的客户关系,将使未来的价格周期波动幅度有所减弱。持续的供应限制正在改变内存的采购方式。随着大型客户寻求确保供应,战略性的长期协议变得日益重要。多年期协议下承诺的供应份额不断增加,这降低了短期采购的影响,并重塑了内存价格周期。
主要供应商都在追逐资金流向。三星、SK海力士和美光正将投资重点放在HBM和先进DRAM上,因为人工智能的需求支撑着这些产品极高的价格。现有的DRAM晶圆产能正被重新分配给HBM,新的资本支出也优先考虑HBM。这对供应商来说是合理的,但对其他所有人来说却是个问题。资本支出无法解决2027年的短缺问题。HBM的产能已经售罄至2027年。一座领先的存储器晶圆厂需要三到五年才能投产。重新分配现有设施虽然可以更快地提高HBM的产量,但却会牺牲其他存储器产品的产量。HBM产能的每一次增加都会加剧其他产品的短缺。与直觉相反,投资激增反而会在缓解短缺之前加剧短缺。
2027年的设备投资将主要流向存储器领域。预计半导体供应商今年将拨出创纪录的3700亿美元用于资本支出。全球半导体资本支出预计将在2027年增长27%。人工智能应用对芯片的持续需求是推动这一强劲增长的催化剂。许多人工智能芯片供应商正努力争取更多先进工艺节点的代工厂产能来生产其产品。与此同时,三大存储器供应商正在全力销售其高带宽内存(HBM)DRAM,并面临着扩大产能以满足持续增长的需求的压力。由于HBM需要大约三片DDR5晶圆才能提供相同的比特数,因此HBM每增加一个百分点的市场份额,就会减少传统DRAM的供应。
价值正向工艺步骤转移。HBM增加了硅通孔、减薄、堆叠和键合等步骤,而下一代DRAM和更高层数的3D NAND则增加了沉积和蚀刻步骤,并提高了工艺气体控制的需求。这使得在存储器制造厂中,蚀刻、沉积、检测和键合供应商比光刻供应商更具优势。
NAND闪存供应日益紧张,TechInsights预测,到2027年,NAND闪存将成为下一个内存瓶颈,高容量产品供应不足,价格上涨。人工智能正在推动固态硬盘(SSD)需求的快速增长,包括高容量网络存储和机架式存储。在供应商保持晶圆产量不变的情况下,SSD的需求却持续增长。此前的经济低迷时期,供应商将精力放在了修复资产负债表上,而不是建设晶圆厂。
封装产能仍然是人工智能产品的关键所在
Techinsights预计,到2026年,先进封装晶圆将占所有生产晶圆的一半以上,其中先进封装晶圆的增长率将达到15%。
TechInsights警告称,2027年,成熟工艺节点面临两个截然相反的问题。中国成熟工艺节点产能的增长给逻辑和模拟芯片晶圆价格带来了压力。而传统存储器市场则呈现相反的趋势:供应商退出DDR4生产导致消费市场和传统市场出现短缺和价格飙升。制约因素并非成熟工艺节点整体产能不足,而是制造商不再愿意运行的特定工艺。
人工智能的影响远不止于存储
超大规模数据中心运营商制定了2027年的制造重点。TechInsights指出,数据中心处理器的市场价值与晶圆产量脱钩,这得益于其更高的售价,并将需求拉向2nm工艺、先进封装和HBM技术。因此,在尖端逻辑、HBM和封装技术保持紧张的情况下,2027年的总资本支出可以暂停。
定制化硅芯片改变了晶圆厂的谈判格局。谷歌、亚马逊、Meta和微软都在扩大各自的加速器规模,OpenAI的加入又增加了一位大型买家。这些客户将晶圆、封装和HBM芯片打包预订,这使他们成为供应链协调者,而非普通买家。他们2027年的承诺决定了哪些节点和封装流程优先获得产能。
议价能力日益集中。GPU供应商、超大规模数据中心和台积电占据了大部分新增的尖端产能。中型无晶圆厂公司、ASIC初创公司和非AI逻辑芯片客户则以更高的价格和更长的交货周期争夺剩余产能。TechInsights已经观察到,初创公司在AI ASIC芯片的竞争中正在落后。
电力是2027年设备需求的主要下行风险。由于机架耗电量高达600千瓦,电力和冷却问题已经限制了一些数据中心的扩建。如果部署进度放缓,加速器晶圆和HBM的订单也会随之减少。
碳成为硅的关键元素
2027年的排放量将上升而非下降。TechInsights最新的排放预测显示,晶圆厂的排放量将在预测期内逐年上升,从2026年的接近1.9亿吨二氧化碳当量(CO₂e)开始,其中逻辑电路的排放量占总量的45%至47%。这一预测推翻了此前预计2027年排放量将下降3%的预测。北美和欧洲的低碳生产要到2027年以后才能开始抵消不断上升的碳排放强度,因此2027年将是效率增长与产量增长差距最大的一年。
碳排放如今已成为供应商选择标准之一。芯片的碳排放量占智能手机总碳排放量的80%,因此,设定了碳排放目标的设备制造商和超大规模数据中心运营商会要求晶圆厂提供单片晶圆的碳排放数据。电网结构、减排能力以及能够简化工艺步骤的工具都将成为2027年采购决策的考量因素。
原材料是最容易被低估的单点故障。中国的出口管制目前涵盖镓、锗、钨、碲、铋、铟、钼制品和重稀土。铪、钌、钴和钼的前驱体产业链面临集中度和跨行业需求的风险。目前还没有存储器制造商因为六氟化钨供应短缺而减产,但这一记录取决于出口许可证能否继续发放。关税也可能使原材料收入增加10%甚至更多,即使没有短缺也会增加成本。
基础设施决定了哪些新建晶圆厂能在2027年算作合格产能。许多在建晶圆厂的目标是在2026-2027年投入运营。电力连接、用水许可和合格的本地材料将决定哪些晶圆厂能在2027年成为合格产能,哪些晶圆厂仍将只是空壳。
注重成本的消费者可能会限制商业活动
随着内存价格上涨并最终转嫁给消费者,消费电子产品的价格将会上涨。问题是,消费者能够承受多大的价格上涨?
内存短缺将导致市场出现两极分化。三星在内存采购方面相对有利,但仍面临内存和SoC成本上涨的挑战,这对其定价策略构成了考验。大型品牌可以通过批量合同来保障旗舰产品的规格。而规模较小的入门级厂商则不得不提高价格、降低内存配置或推迟产品发布。
设备端人工智能不仅需要逻辑运算能力的提升,还会增加内存需求。如果产品仅仅增加内存和成本,却无法提供引人入胜的用户体验,那么它注定会失败。随着内存价格飙升,以及生产重心转向支持HBM内存供应,到2027年,基于云的人工智能服务而非设备端人工智能功能,或许才是向消费级设备提供先进人工智能的唯一可行途径。
汽车和工业领域的买家面临着同样的困境。汽车DRAM需求占比很小,汽车制造商几乎没有议价能力,而汽车内存利用率预计到2026年将接近100%。漫长的认证周期意味着,供应商退出传统内存生产节点对这些买家的打击最大。
(来源:编译自TechInsights)